

当猪价跌至近20年新低,养猪巨头们开始集体研究“怎么把肉卖出去”。
近日,牧原在世界猪肉节上展现分割精细、包装精美、色泽诱人、带溯源标签的冷鲜肉;除了牧原,双汇生鲜包装产品一季度销量1.9万吨;中粮家佳康品牌小包装猪肉销售盒数同比增长46.2%,亚麻籽猪肉销量更是增长135.4%;千喜鹤布局黑猪产品、史蜜斯推出亚麻籽猪肉香肠……
小包装、短保冷鲜、便利化、可追溯……养猪企业食品化转型,重塑猪肉的销售逻辑。
01
猪价新低后
行业首次认真谈“卖肉”
过去很多年,生猪行业开会的核心话题始终是“怎么把猪养好”:育种、饲料、防疫、成本、成活率。但今年,风向变了。
10月24日,为期三天的2026世界猪肉节正式落幕。据不完全统计,本届猪肉节累计吸引观众16.2万人次。在本届世界猪肉节上,行业首次在最高规格的场合承认,问题不止出在供给端。过去只谈怎么把猪养好,如今开始讨论怎么把肉卖掉。
农业农村部监测数据显示,2026年10月,全国外三元生猪现货均价跌破10元/公斤,创下近20年价格新低。养猪龙头温氏股份前三季度亏损49.61亿元,逼近50亿元关口。亏损如此严重,根源在于生猪存栏长期居高不下。
供给过剩压低了猪价,也把龙头企业拖入巨额亏损。更值得关注的是需求端:猪肉在肉类消费中的占比,已从2018年的62%回落至58%左右。即便母猪存栏持续下降,如果吃肉的人越来越少、对吃法越来越挑剔,猪价也未必能回升。
15年前,这个行业的难题是“养不出来”;15年后,难题变成了“卖不上价”。前者靠扩大规模就能解决,后者则需要从消费端、成本端、效率端共同发力。
02
从猪场到超市冷柜
小包装生鲜猪肉,按盒卖
猪企从养殖端向屠宰端延伸,最直观的结果就是屠宰量排名的变化。2025年,牧原屠宰生猪突破2866万头,远超传统“肉王”双汇1314万头的屠宰量,新晋“肉王”。2026年上半年,牧原屠宰量达1723.4万头,预计全年将达到3439.6万头。屠宰肉食业务已成为牧原的第二增长曲线。
作为新晋“肉王”,牧原在世界猪肉节上展现了“质高”的一面:品质、安全、引领、共享。展区里既有分割精细、包装精美、色泽诱人、带溯源标签的冷鲜肉,也有香气扑鼻的品鉴区。
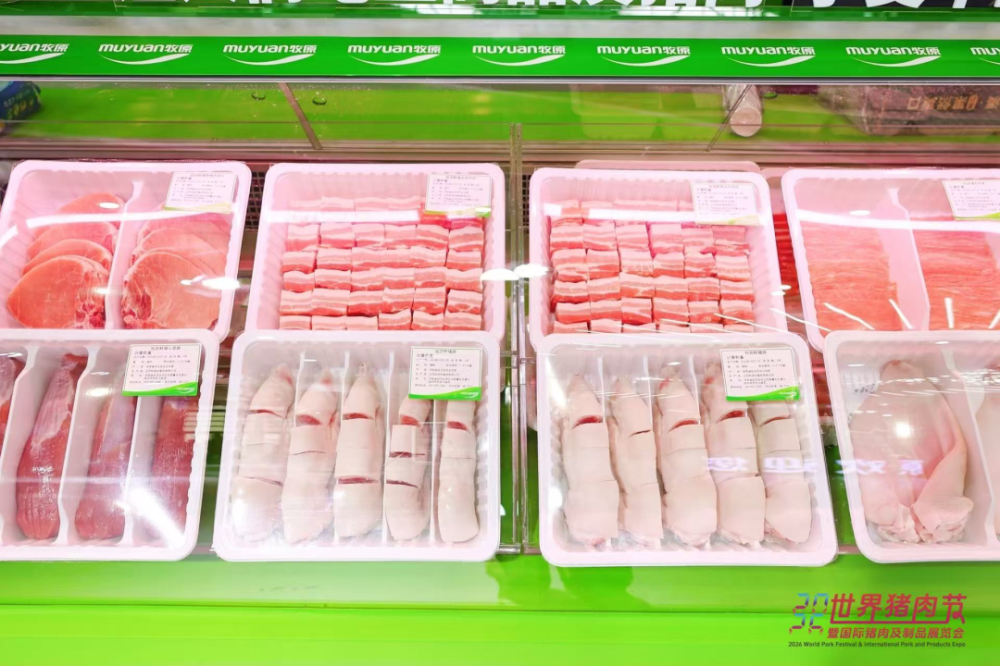
▲牧原现场展示的冷鲜肉产品
牧原肉食首席执行官秦牧原在主题报告中明确提出,坚守“不做概念创新、不做低价低质”两条红线,并宣布执行“高于国家标准10%的企业标准”。他判断:屠宰的本质,是实现一头猪的价值最大化;屠宰的价值,蕴藏在下游渠道的个性化需求红利中。
这句话点出了猪企卖肉的经济逻辑。同样一头猪,当成白条大批量批发,就是按吨计价;精细分割、分装成一盒盒鲜肉,就按盒售卖。多出的利润,不是猪本身变贵了,而是藏在分割工艺、冷链保鲜、适配消费场景里。传统农贸市场是大块白条现场切,而商超冷藏柜里多是200—500克的短保分割品,保质期约5天,主打“一顿吃完”的小家庭高频消费。在永辉、山姆、胖东来,这类小包装生鲜猪肉已经是生鲜区的主力。
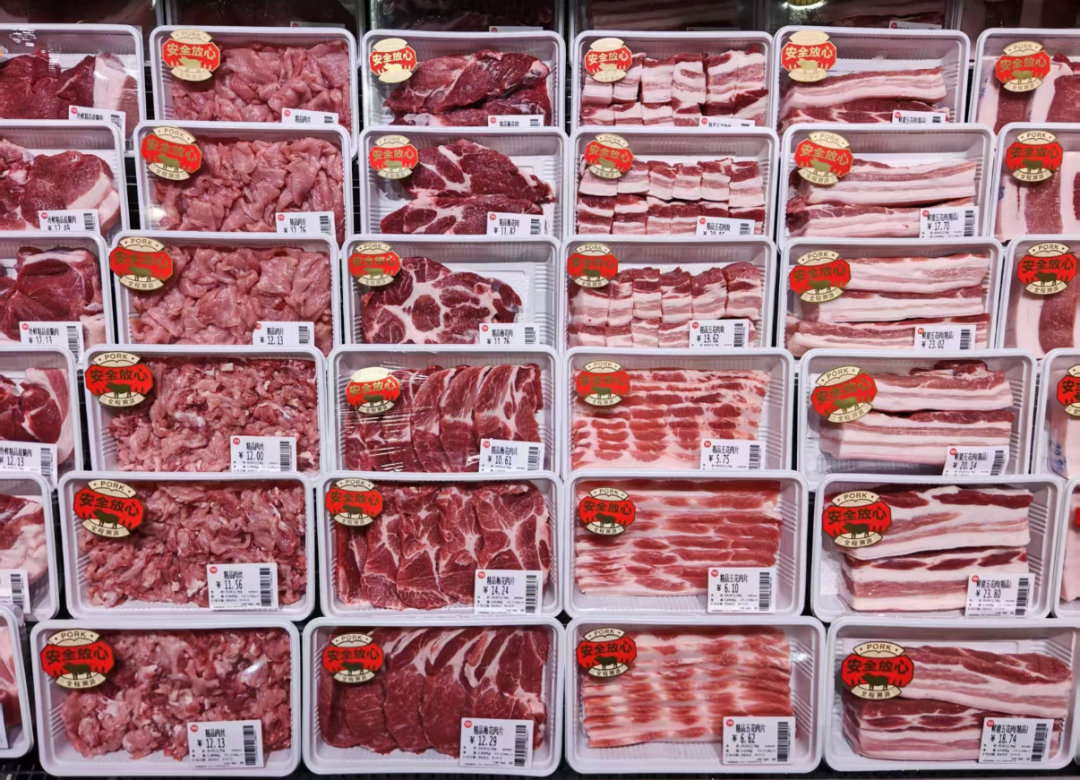
▲永辉超市的生鲜猪肉产品
前不久,牧原肉食首席执行官秦牧原在“2026年全国食品安全宣传周食品安全与健康大会暨食品产业F50活动现场”介绍,企业首先通过育种让猪肉更香、更嫩、更多汁;其次升级产品形态,推出更多小包装产品,满足新兴消费者需求,减少烹饪时间、提升烹饪便利度。
目前,牧原猪肉产品已与永辉、大润发、山姆、盒马、美团等商超及新零售企业达成合作,产品标签明确标注生产商为“牧原肉食品有限公司”;在线上“聚爱优选”平台,也可以选购肉食礼盒和冷鲜肉。
03
从“卖一头猪”到
“卖一顿就能吃完的肉”
猪企集体卖肉的背后,是消费端发生的结构性迁移。供给在增加,需求在减少,但需求端的变化不只是“少吃几口”,而是出现了三个迁移。
第一,从“买一大块”到“买一小盒”。家庭小型化是不可逆的硬趋势。两口之家、三口之家以及单身群体,一顿饭往往连半斤肉都用不完。京东七鲜数据显示,2026年一季度250克以下小包装商品销售额同比增长超2.5倍;双汇生鲜包装产品一季度销量1.9万吨,同比增长20.2%;中粮家佳康2025年年报披露,品牌小包装猪肉销售盒数同比增长46.2%,亚麻籽猪肉销量更是增长135.4%。冷鲜柜里200—500克、保质期5天左右的短保分割品,正在逐步替代传统农贸市场的肉摊。
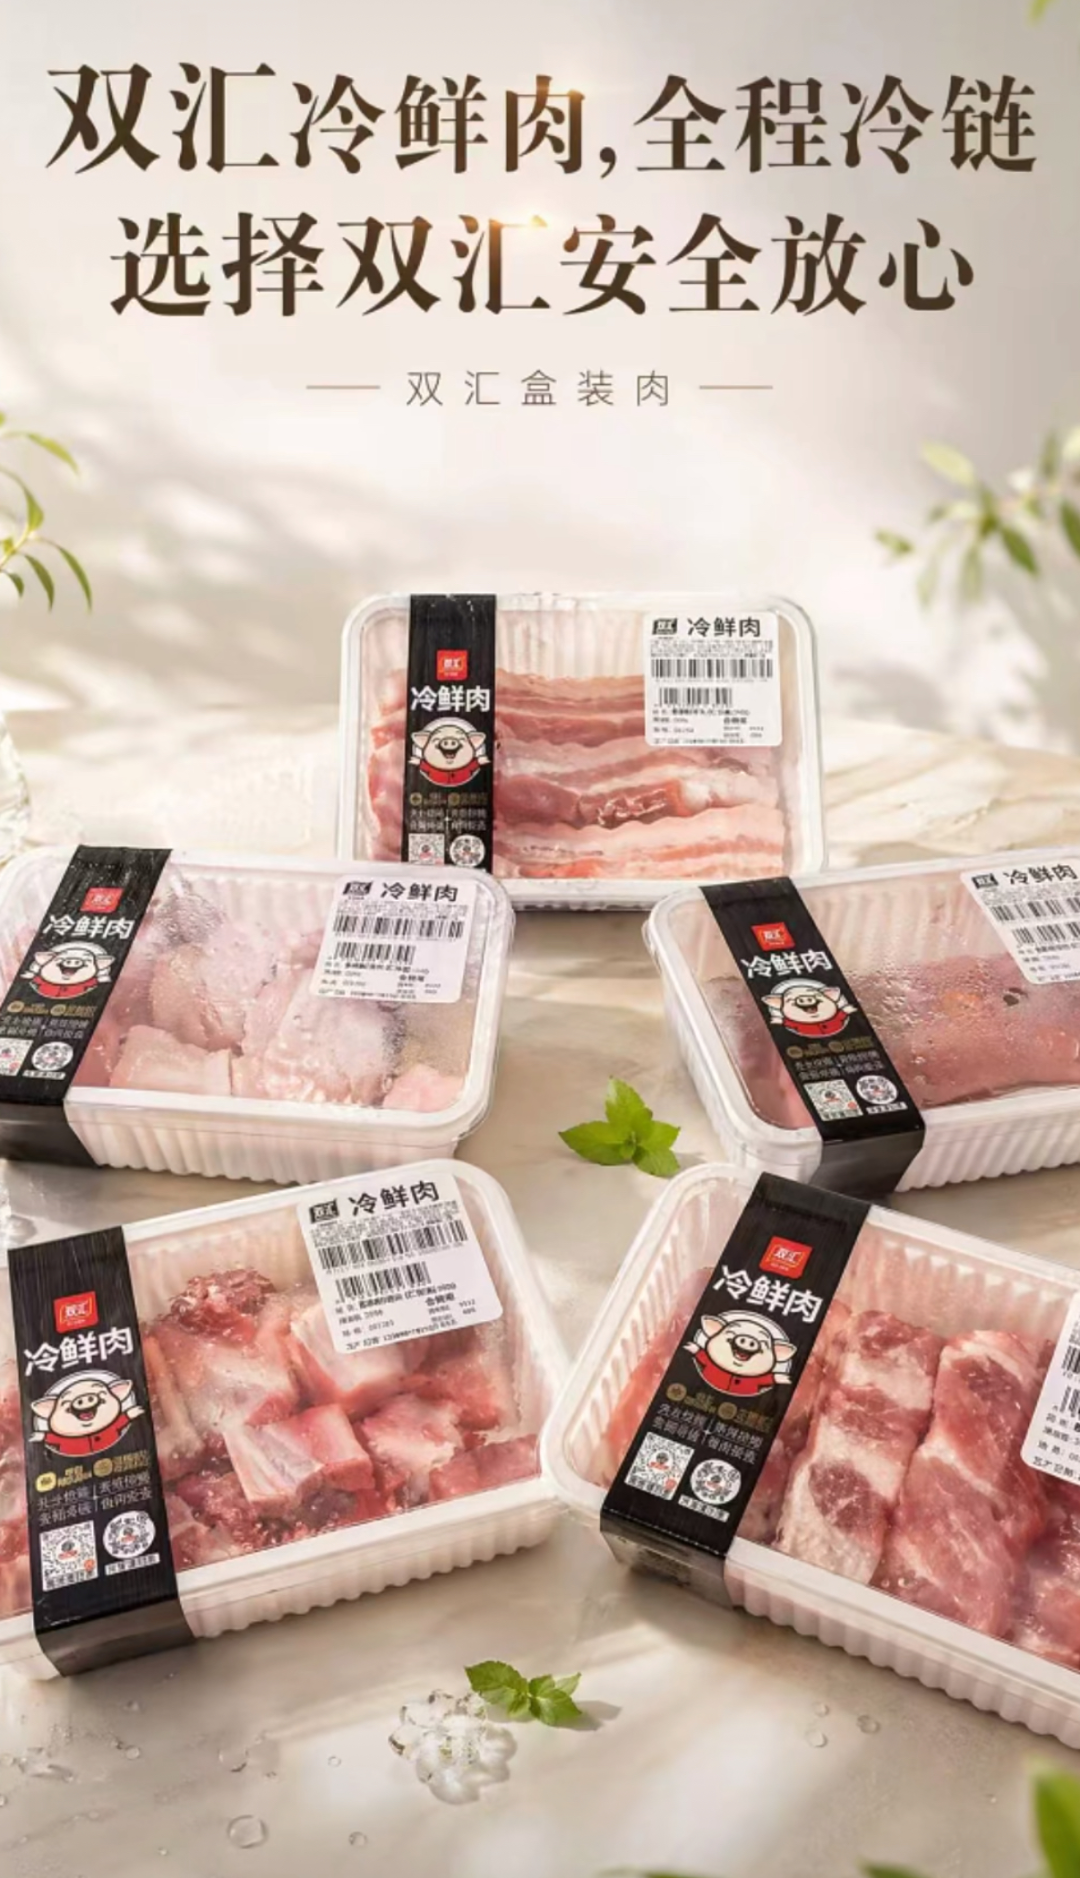
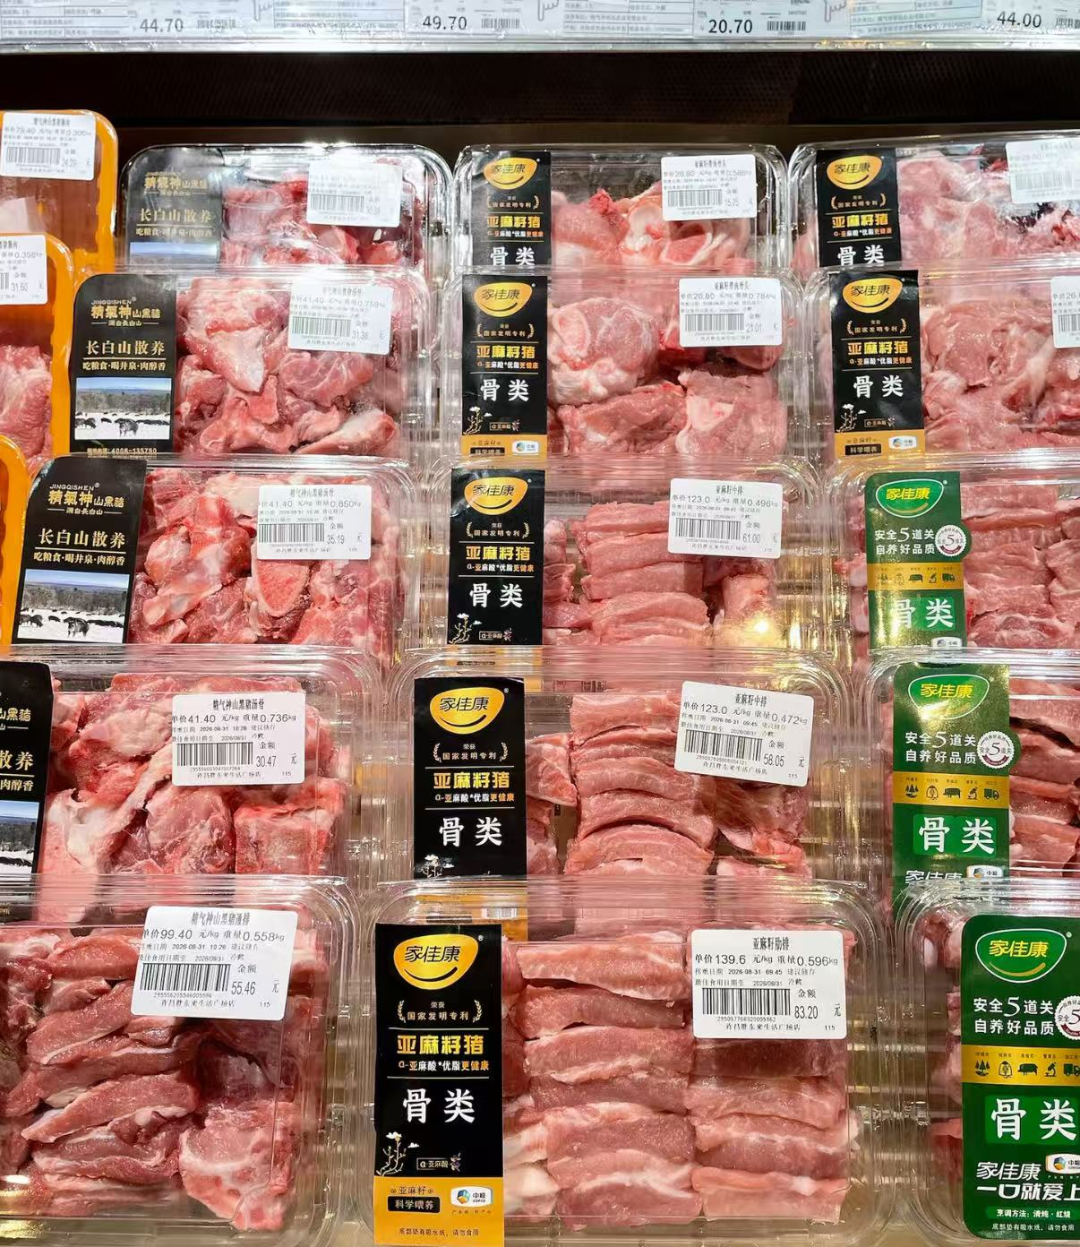
▲胖东来超市冷柜中的家佳康亚麻籽猪肉产品
第二,消费场景从“回家做”转向“加热就能吃”。小酥肉、烤肠、肉丸、梅菜扣肉、腌腊等预制类猪肉产品,让年轻人无需再在厨房费时处理生猪原料。新希望美好小酥肉销售额从2021年的10亿元增长至2025年的14亿元;圣农上半年食品加工收入达49.05亿元,同比增长32.82%。中国农科院预计,2026年我国猪肉加工消费量将达1094万吨,同比增长2.0%。换句话说,消费者并非不再吃猪肉,只是换了更便捷的吃法,企业也需要从“卖一头猪”转向“卖一盘菜”。
第三,消费决策从“看价格”转向“看标签”。有调研显示,78%的消费者愿意为“无抗养殖”“基因溯源”等品质标签支付溢价。2026年国内黑猪市场规模预计突破1500亿元,市场占比从五年前的3%左右提升至7%~8%。壹号土猪凭借“让消费者找回80年代前的猪肉味”的情感营销,连锁门店已超过1700家,高峰期销售网点曾突破2500家;千喜鹤布局黑猪产品、史蜜斯推出亚麻籽猪肉香肠,行业整体都在向高端化、健康化方向升级。
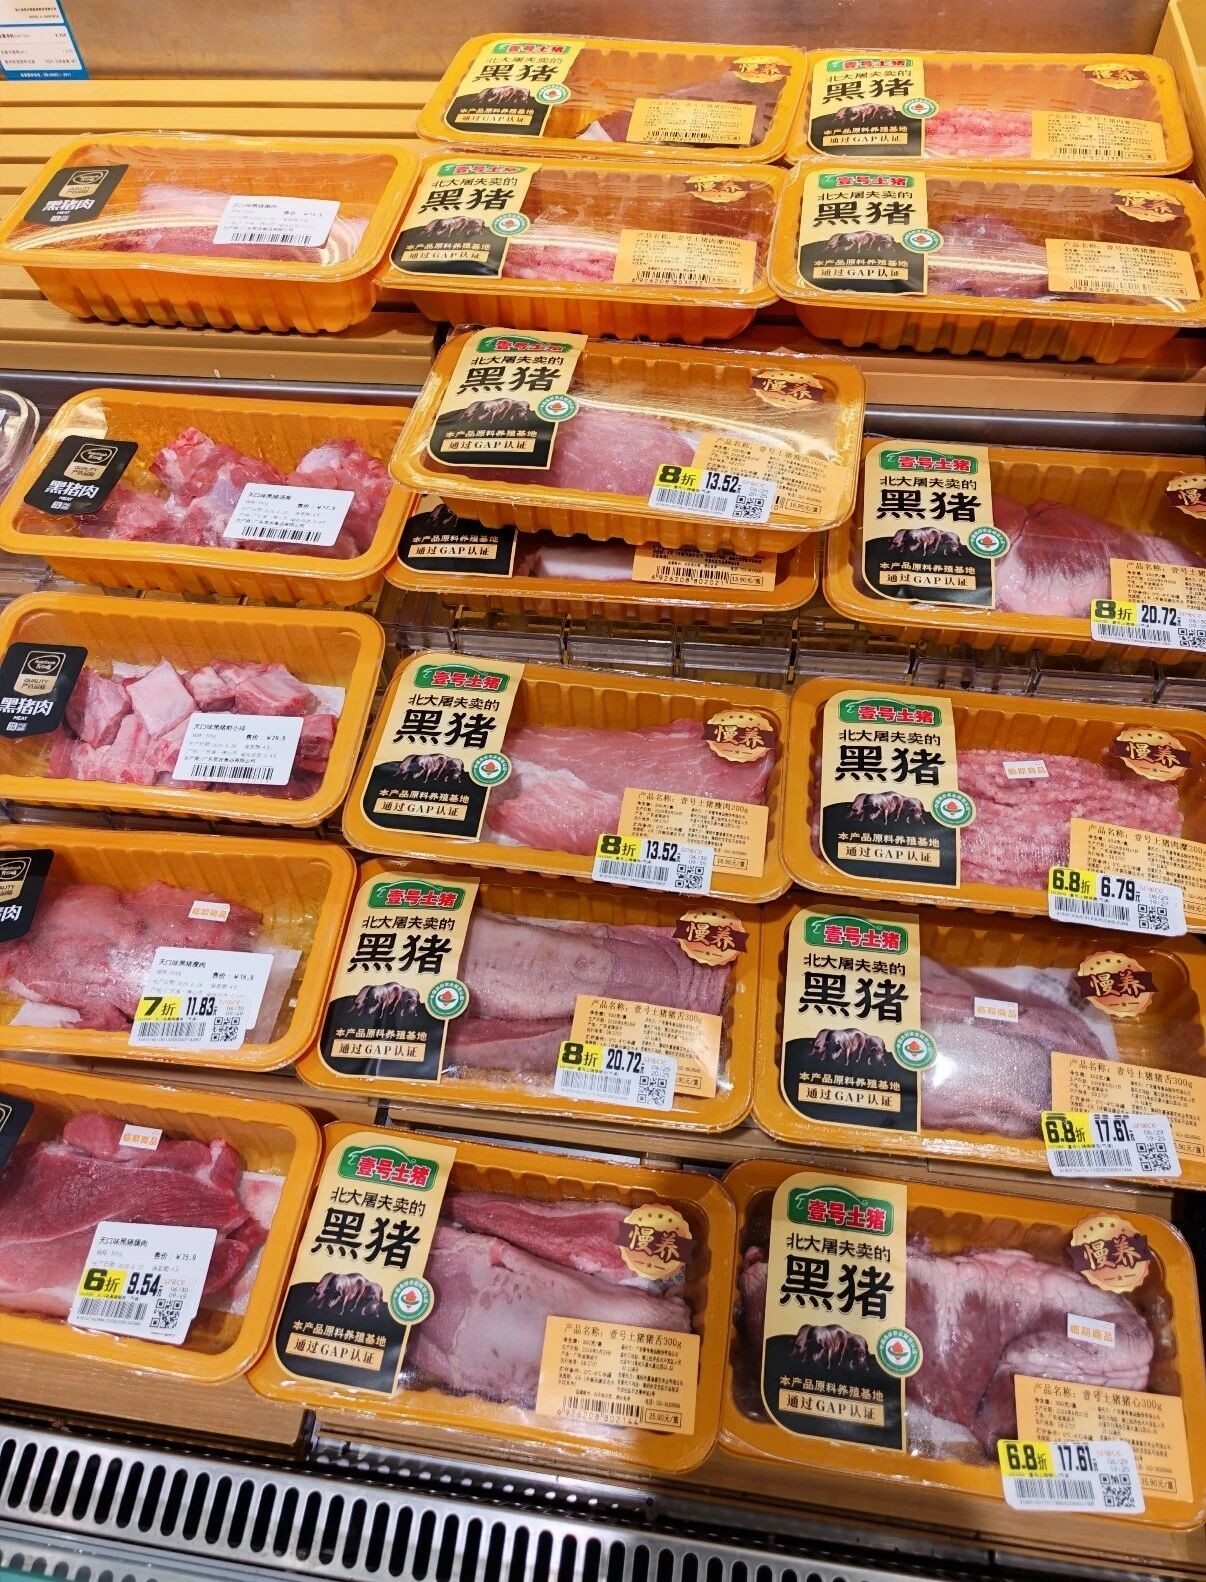
▲某超市壹号土猪黑猪肉产品
但产品溢价也存在天花板:业内观察显示,溢价在30%以内时消费者接受度较高,一旦超过50%,大部分消费者就会转而购买鸡肉、牛肉。这三个趋势本质上指向同一逻辑:消费者不再只为“猪肉本身”付费,而是为“方便解决的一餐肉食”付费。
04
“互相抢饭碗”?
最终要落到品质与信任
猪企直接面向终端卖肉,并非简单把白条猪切小分装,而是对企业全产业链能力的综合考验:育种、养殖、屠宰、冷链、分割、渠道、品牌,任何一环缺失都难以维持稳定的产品品质。
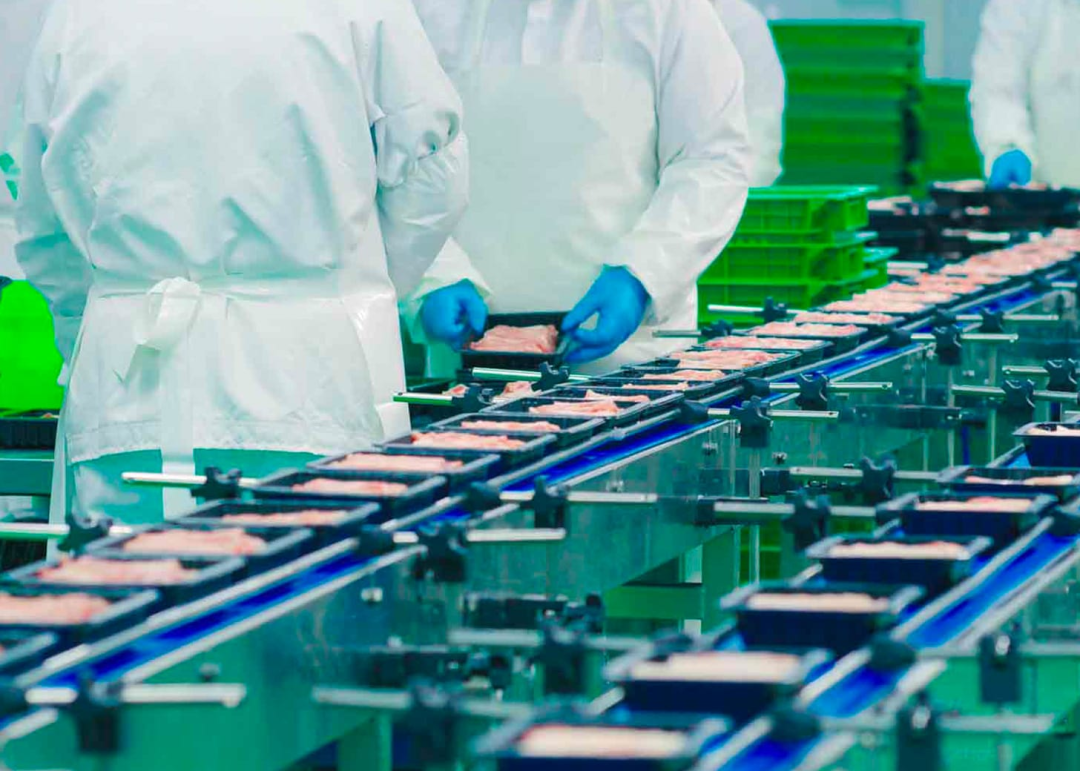
▲牧原屠宰加工车间
除牧原外,中粮家佳康作为全产业链肉类企业,业务覆盖饲料生产、生猪养殖、屠宰分割、生鲜猪肉及肉制品加工全环节。双汇早在2000年就率先从欧洲引进国内第一条冷鲜肉生产线,将冷链生产、运输、销售与连锁经营模式引入国内。雨润的核心布局聚焦冷鲜肉和低温肉制品,扬翔则打通了育种、养殖、屠宰、肉品加工、食品研发、智能烹饪等全链条,让“肉品新鲜”从偶然体验变为稳定的必然结果。
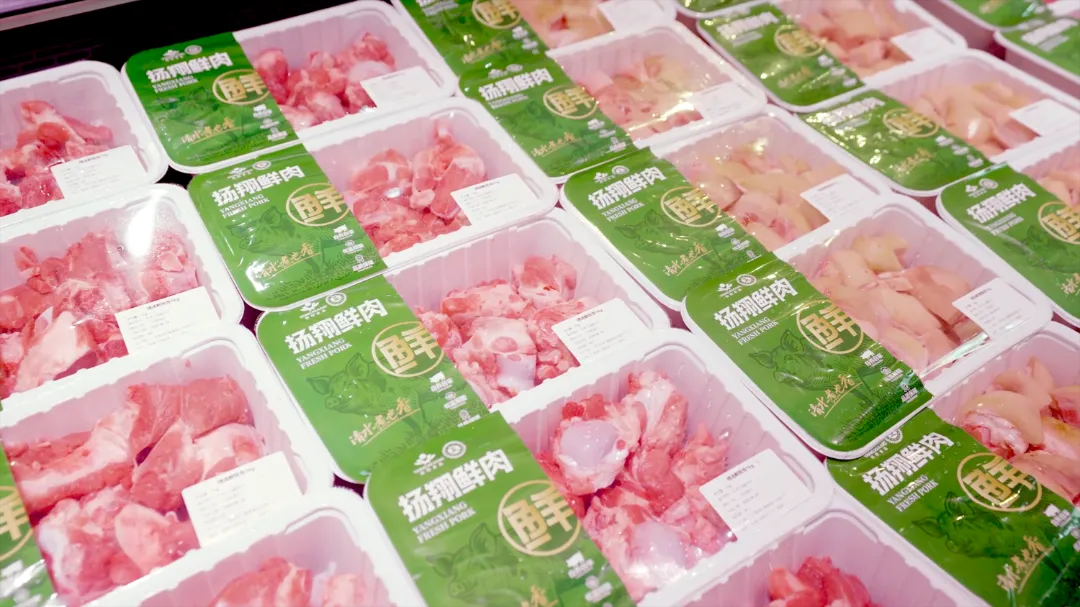
▲扬翔鲜肉产品
值得注意的是,行业信任正在成为最昂贵的成本。前不久双汇被罚1.29亿元,本质上反映出上游养殖环节的用药不规范、追溯体系缺失等问题,最终都会由终端品牌方承担代价。反过来看,如果一家猪场能提供完整的用药记录、休药期执行记录、批批产品检测报告,就会成为屠宰企业和食品加工企业争抢的核心供应商。未来,可追溯体系不是企业的运营负担,而是市场准入的资格证,也是产品溢价的核心理由。
从“猪王”到“肉王”,从卖生猪到卖终端猪肉产品,猪企集体转型的本质,是中国生猪产业从规模红利阶段迈向价值红利阶段。过去行业竞争比的是养殖规模、生产成本;未来则还要比拼谁更懂餐桌需求、更懂消费者偏好、更能把一头猪的全价值最大化。
对此,你怎么看?
中国冷冻冷藏食品展
2026DLF中国冻博会(山东)将于2026年5月8日-10日在潍坊鲁台会展中心举办。
第十九届中国冷冻冷藏食品博览会(郑州)将于2026年8月8日-10日在郑州国际会展中心举办。
参展咨询:0371-69199685